
Nossa análise
 Análise de Lookingapps
Quando penso em concentrar a vida financeira no celular, não procuro apenas um cartão: quero acompanhar gastos, fazer transferências e encontrar serviços sem ter de alternar entre vários aplicativos. O Nubank reúne esse tipo de tarefa numa experiência de banco digital que pode ser especialmente prática para quem gosta de resolver tudo pelo smartphone. Minha recomendação, porém, depende de um ponto simples: conveniência só compensa quando os produtos e as condições disponíveis para cada pessoa fazem sentido.
O que avaliar antes de escolher
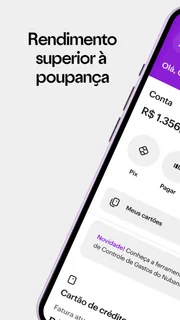
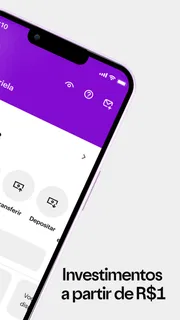
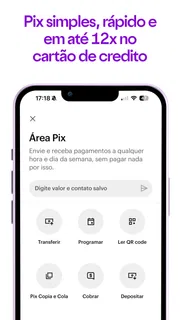
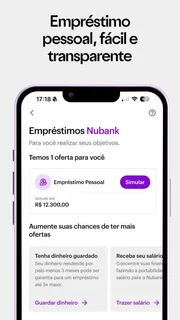
O Nubank é um aplicativo gratuito de finanças desenvolvido pela Nu. Ele aparece na loja como Nubank e reúne recursos financeiros em torno da conta e do cartão, além de opções relacionadas a empréstimos, investimentos, seguros, PIX e cashback. Essa amplitude ajuda a entender a proposta: em vez de ser somente um lugar para consultar o saldo, o app funciona como uma porta de entrada para diferentes serviços da mesma empresa.
A escala também chama atenção: são mais de 100 milhões de instalações, cerca de 6 milhões de avaliações e uma média de 4,8. A classificação é Livre, e o aplicativo foi lançado em 25 de abril de 2014. Esses números ajudam a dimensionar sua presença, mas não dizem, por si só, se a experiência será adequada ao seu perfil. Para decidir, eu daria mais peso à clareza das informações, à facilidade de encontrar as tarefas frequentes e às condições dos produtos que aparecem para a sua conta.
Na prática, a pergunta mais útil não é “ele oferece muitos serviços?”, mas “quais deles eu realmente usaria?”. Quem quer acompanhar despesas do cotidiano e fazer pagamentos pelo celular pode aproveitar melhor a proposta do que alguém que só precisa de uma conta secundária para uma finalidade ocasional. E quem está buscando crédito ou investimento deve analisar cada oferta como um produto separado, sem presumir que a presença do serviço no aplicativo significa que ele será adequado ou estará disponível para todos.
Uma rotina financeira concentrada no celular
Uma situação comum ajuda a visualizar o uso: no fim do dia, você confere uma compra no cartão, revê o que saiu da conta e faz um PIX para dividir uma despesa. Reunir essas atividades num só aplicativo reduz a troca entre telas e instituições. Eu vejo essa continuidade como a principal conveniência do Nubank, sobretudo para quem já prefere acompanhar o dinheiro pelo telefone em vez de depender de atendimento presencial ou de vários canais.
O ganho não é apenas ter tudo no mesmo lugar. Quando a pessoa consulta com frequência o que gastou e o que ainda precisa pagar, fica mais fácil notar uma despesa fora do padrão e ajustar o restante do mês. Um hábito simples que eu adotaria é abrir o app depois de compras importantes e revisar os lançamentos em conjunto, em vez de esperar o fim do mês para reconstruir os gastos de memória. Isso não substitui um orçamento, mas pode tornar a conferência menos trabalhosa.
Também é útil separar conveniência de controle. Um aplicativo que facilita pagar e consultar serviços não decide por você quanto gastar, quando contratar crédito ou como distribuir investimentos. Para tirar proveito da centralização, eu manteria uma rotina curta de revisão e evitaria tratar a presença de várias opções na tela como um convite para usar todas.
Mais artigos

Duolingo no celular: lições curtas que ajudam a criar o hábito, mas não bastam
Notificações, widgets e sessões curtas ajudam a manter o idioma por perto, mas a rotina móvel também expõe os limites das lições rápidas do Duolingo.
Onde o Nubank se destaca
O ponto forte mais convincente é a combinação de tarefas que muitas pessoas fazem ao longo da semana. Conta, cartão e PIX cobrem necessidades diferentes, mas relacionadas; empréstimos, investimentos, seguros e cashback ampliam o conjunto para quem quer explorar outros produtos. A vantagem, para mim, está em poder começar pelas operações corriqueiras e avaliar as demais sem transformar cada necessidade numa busca por outro aplicativo.
Essa organização pode ser particularmente útil para quem está montando uma rotina financeira digital pela primeira vez. Em vez de aprender vários ambientes ao mesmo tempo, a pessoa pode começar com consultas e pagamentos, entender como acompanha suas movimentações e só depois decidir se faz sentido olhar para outros serviços. O melhor uso não exige que se adote todo o catálogo: é perfeitamente razoável aproveitar apenas as funções que resolvem problemas reais.
Outro detalhe prático é pensar no app como um painel de acompanhamento, não como uma solução automática para manter as finanças em ordem. Eu usaria os momentos de consulta ao cartão e à conta para conferir cobranças, comparar o saldo disponível com despesas previstas e identificar compromissos que não podem esperar. Essa pequena sequência transforma uma visita rápida ao aplicativo numa checagem útil, sem exigir uma planilha elaborada.
A presença de cashback também pode chamar atenção, mas eu não escolheria uma compra apenas por causa desse benefício. O valor de uma vantagem desse tipo depende das regras aplicáveis à oferta e de a compra já fazer sentido no orçamento. Meu critério seria comparar o gasto total e a utilidade do produto primeiro; o cashback entra como complemento, não como justificativa para gastar mais.
Quando outro tipo de serviço pode ser melhor
O Nubank não precisa ser a escolha certa para toda necessidade financeira. Quem valoriza atendimento presencial, prefere resolver questões complexas conversando com alguém numa agência ou mantém uma relação importante com serviços de um banco tradicional talvez se sinta mais confortável com essa alternativa. A troca por uma experiência predominantemente digital exige disposição para consultar informações no celular e organizar as próprias decisões com menos dependência de contato presencial.
Também pode fazer sentido manter uma instituição diferente quando ela atende melhor a um objetivo específico. Por exemplo, quem já tem uma relação bancária que considera conveniente para determinadas operações pode não ganhar muito ao transferir tudo de uma vez. Comparar categorias é mais produtivo do que presumir que uma marca substitui todas as outras: bancos tradicionais, serviços digitais focados em conta e plataformas voltadas a investimentos podem cumprir papéis distintos.
Para quem procura apenas um meio de pagamento ocasional, um aplicativo com uma proposta mais limitada pode ser suficiente e até mais simples de acompanhar. No sentido oposto, alguém que espera que uma única plataforma ofereça necessariamente todas as condições desejadas para crédito, seguro ou investimento deve pesquisar cada produto com cuidado. A variedade dentro do app é útil, mas não elimina a necessidade de avaliar custos, regras e adequação antes de contratar.
Eu também não o escolheria só pela popularidade. Muitas instalações e avaliações mostram que o serviço alcançou uma audiência ampla, mas não garantem que todas as pessoas terão a mesma experiência, nem que seus hábitos combinem com um banco digital. Se sua prioridade é resolver tudo presencialmente ou se você prefere separar rigidamente cada tipo de serviço entre instituições, a centralização pode não trazer uma vantagem suficiente.
O que considerar antes de migrar
Trocar a conta principal envolve mais do que instalar um aplicativo. Antes de transferir sua rotina, eu faria uma lista das tarefas que realmente uso: receber dinheiro, pagar despesas, movimentar valores e acompanhar o cartão. Em seguida, verificaria quais delas já estão organizadas no novo ambiente e quais dependem de manter outro serviço. Essa etapa evita encerrar uma relação útil antes de saber se a alternativa atende ao que você precisa.
Uma forma prudente de testar a mudança é começar com uma função cotidiana, sem reorganizar tudo de uma vez. Depois de se familiarizar com as consultas e pagamentos, você pode avaliar se a rotina ficou mais clara e se o aplicativo atende às suas prioridades. Para quem tem contas recorrentes ou compromissos importantes, eu manteria uma lista de pagamentos e conferiria cada um durante a transição, em vez de confiar apenas na memória.
Há ainda um trade-off menos óbvio na centralização: ter mais serviços no mesmo lugar reduz a dispersão, mas também pode deixar a pessoa menos inclinada a comparar alternativas. Por isso, eu trataria cada decisão como independente. Usar o app para uma tarefa diária não obriga a contratar empréstimo, seguro ou investimento ali; pesquisar fora antes de assumir um compromisso continua sendo uma atitude sensata.
Essa cautela também ajuda a responder uma dúvida frequente: é preciso usar todos os recursos para que o aplicativo valha a pena? Na minha avaliação, não. Se conta, cartão e PIX já resolvem necessidades recorrentes, esse conjunto pode justificar o uso por si só. As outras opções são possibilidades a examinar quando houver um motivo concreto, e não etapas obrigatórias de uma migração.
Minha recomendação para cada perfil
Eu recomendaria o Nubank a quem quer uma experiência financeira digital concentrada, consulta o celular com frequência e valoriza fazer operações comuns sem alternar constantemente entre instituições. Também pode servir bem a quem está começando a organizar as finanças e prefere adotar uma rotina simples: acompanhar movimentações, revisar gastos e tomar decisões com base no que realmente usa.
Eu sugeriria mais cautela a quem depende de atendimento presencial, já tem uma estrutura bancária que funciona bem ou pretende escolher um serviço exclusivamente pela promessa de encontrar tudo num só lugar. Para esses perfis, manter a instituição atual ou comparar uma alternativa mais especializada pode ser melhor do que migrar por impulso. O aplicativo é mais convincente quando reduz atrito de verdade, não quando apenas reúne muitas opções.
No fim, vejo o Nubank como uma opção forte para quem quer administrar parte importante do cotidiano financeiro pelo celular, com uma variedade de serviços reunida num só ambiente. A melhor maneira de aproveitá-lo é começar pelo que você já precisa fazer, observar se a experiência combina com sua rotina e avaliar cada produto adicional separadamente. Minha indicação é experimentar a conveniência da centralização sem confundi-la com uma razão automática para contratar tudo; assim, o aplicativo pode ser útil sem deixar de lado comparação e cuidado.
Vantagens
- A interface facilita acompanhar gastos e movimentações da conta.
- O cartão virtual ajuda a fazer compras online com mais segurança.
- O Pix permite transferências disponíveis a qualquer hora.
- O atendimento pelo chat pode ser acessado diretamente pelo aplicativo.
- É possível bloquear o cartão pelo app em caso de perda ou suspeita de uso indevido.
Desvantagens
- A análise de crédito pode negar o cartão ou oferecer um limite inicial baixo.
- Saques da conta podem ter cobrança de tarifa.
- O atendimento pelo chat pode demorar em períodos de alta demanda.
- Alguns serviços e benefícios dependem do tipo de conta ou cartão contratado.
- O uso de recursos digitais pode ser difícil para quem prefere atendimento presencial.


